
ET-regeling (Flex)
De ET-regeling is een regeling waarbij, onder een aantal voorwaarden, het totale brutoloon mag worden uitgeruild voor onbelaste extraterritoriale kostenvergoedingen. 'ET' staat voor 'Extraterritoriale kosten'.
Dit speelt bij iemand die vanuit het buitenland komt en in Nederland kosten maakt die dan niet of minder belast worden in de loonberekening. Raadpleeg hier online meer info over dit onderwerp.
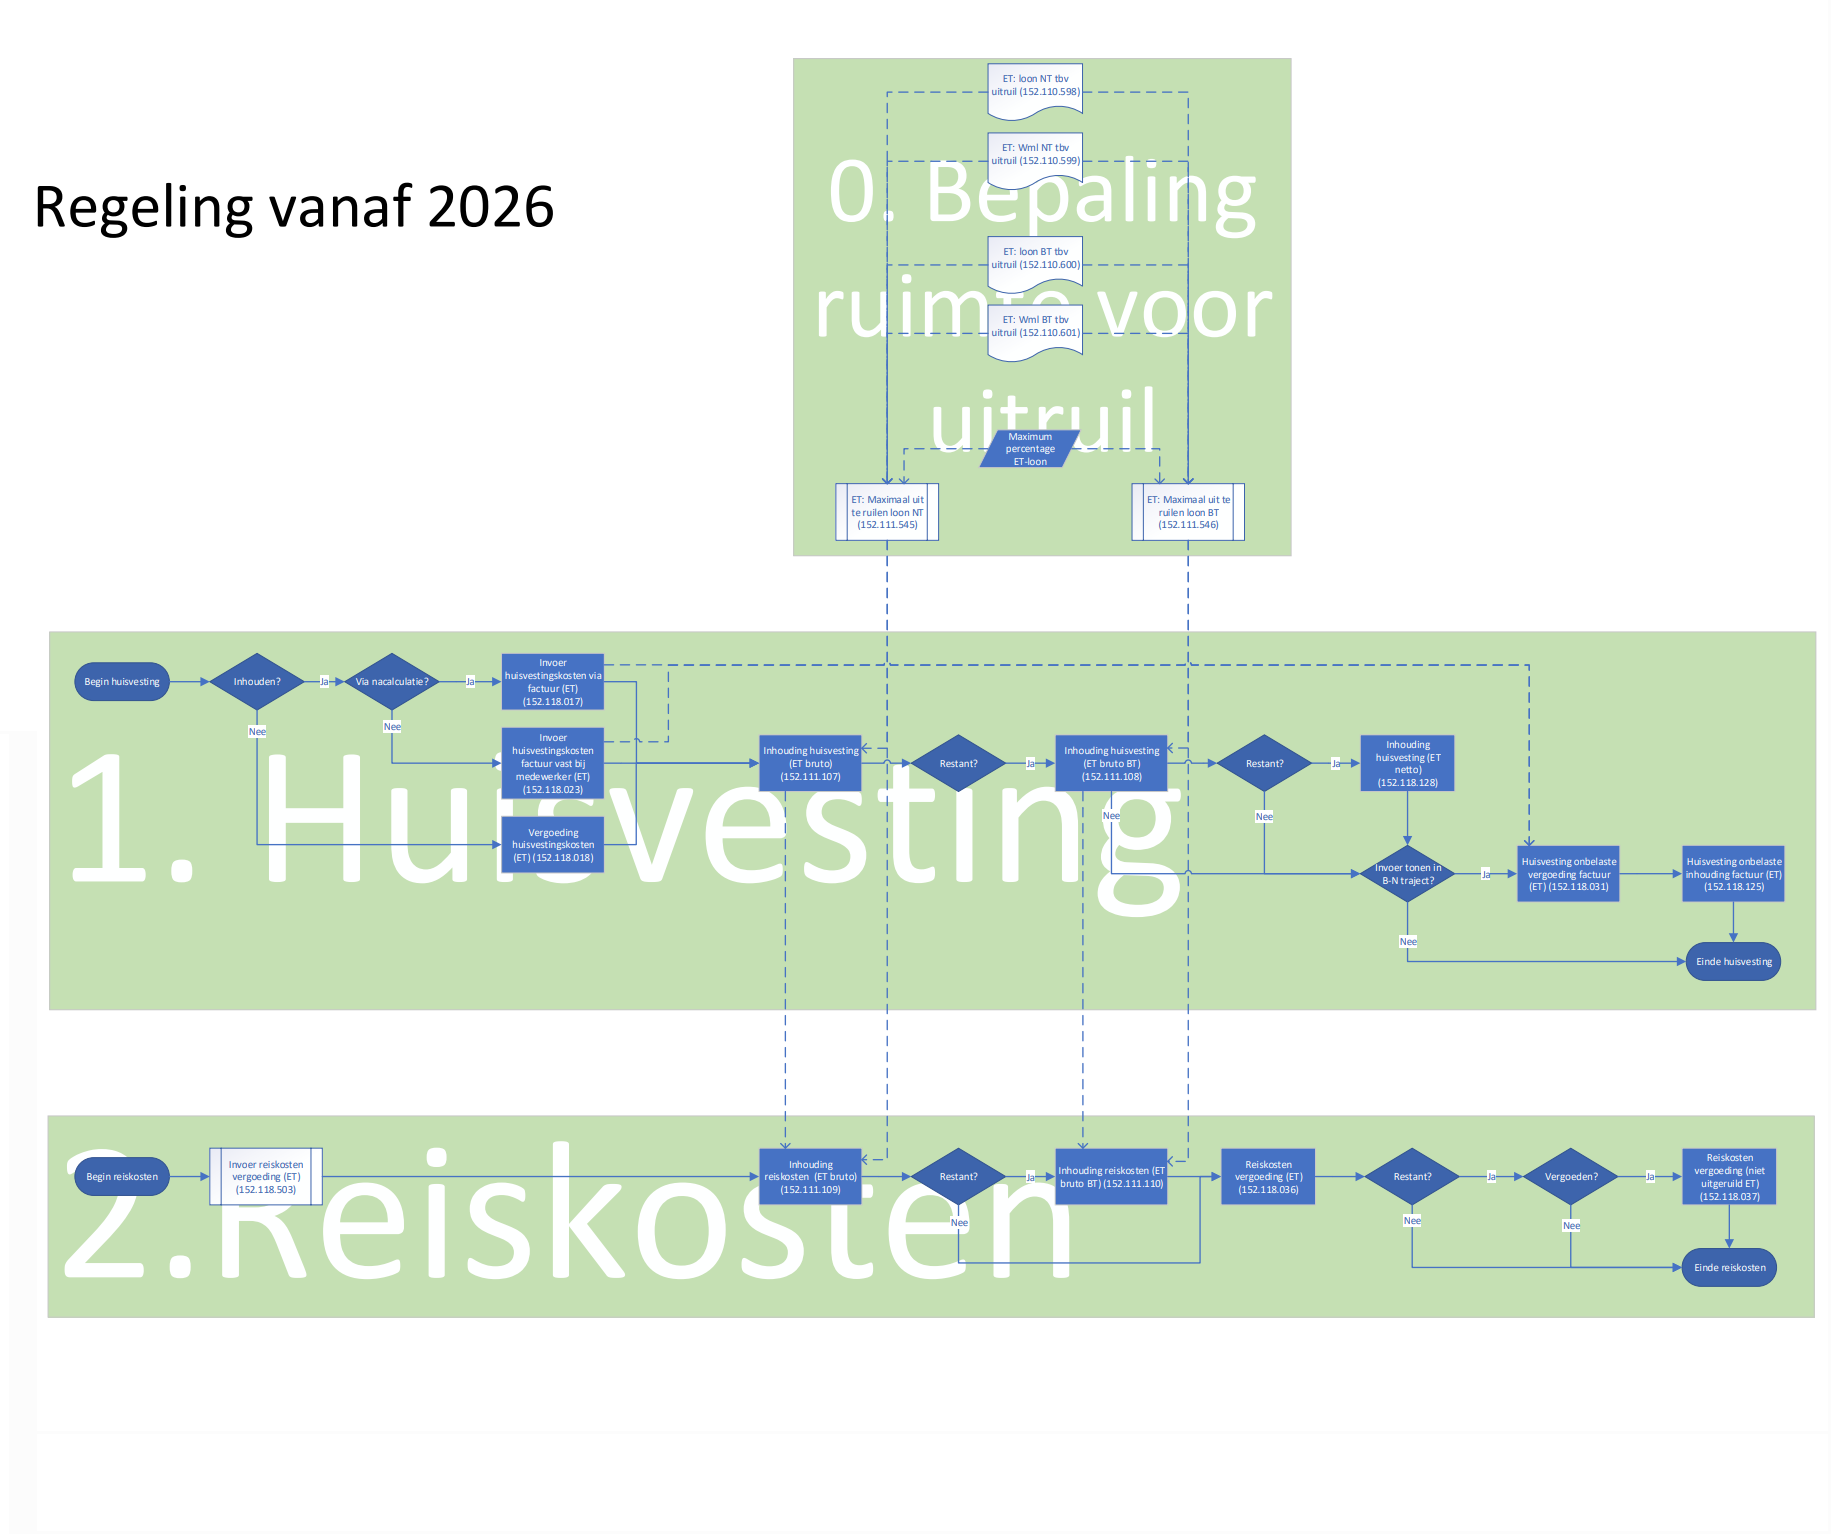
Raadpleeg  hier het overzicht van de berekening vanaf 2026. (De beschrijving van de oude regeling t/m 2025 vind je hier).
Inrichten:
Om de regeling toe te passen zet je in een van de hieronder genoemde looncomponenten parameter 152.119.660 ‘ET-regeling berekenen’ bij de medewerker op Ja.
|
Inhoud |
Invoer
Op de volgende looncomponenten boek je de factuurkosten/vergoedingen:
- 152.118.017 Invoer huisvestingskosten factuur via nacalculatie (ET)
- 152.118.018 Vergoeding huisvestingskosten (ET) (als de medewerker eigen huisvesting heeft geregeld)
- 152.118.503 Invoer reiskostenvergoeding (ET)
- 152.118.023 Invoer huisvestingskosten factuur vast bij medewerker (ET)
Op looncomponent 152.118.023 'Invoer huisvestingskosten factuur vast bij medewerker (ET)' vul je een bedrag per gewerkte dag in. Leg dit bedrag op een zo hoog mogelijk niveau vast (bijvoorbeeld bij de werkgever) en wijk op medewerker af als dat nodig is. Als het bedrag wijzigt, hoef je dan niet al je medewerkers na te lopen.
De looncomponent berekent Profit zodra je bij de medewerker parameter 'Huisvestingskosten berekenen' op Ja hebt gezet én er gewerkte dagen in de declaratie worden berekend. Profit berekent het dagbedrag over maximaal 5 werkdagen per week. Bij een proefberekening berekent Profit de vergoeding op basis van het aantal werkdagen in de periode.
Daarnaast kun je deze berekening tijdelijk overschrijven door een waarde in te vullen op parameter 'Afwijkend periodebedrag'.
Uitruil
Profit ruilt eerst loon uit dat onder het normale tarief van de Loonheffing valt, zoals loon normale uren.
Daarna wordt er loon uitgeruild dat onder het bijzonder tarief van de loonheffing valt, zoals bonus, eenmalige uitkering, eindejaarsuitkering.
Let op:
Profit neemt vakantiegeld alleen mee als uit te ruilen loon als deze periodiek wordt uitbetaald. Dit komt omdat je alleen het gedeelte van 8% boven het Wml mag uitruilen. Je kunt je voorstellen dat het erg moeilijk wordt om bij de uitbetaling in mei te gaan bepalen welk deel van het vakantiegeld bovenwettelijk is. Vooral als er tussentijds ook nog eens een voorschot vakantiegeld is uitbetaald. Bij het periodiek uitbetalen van vakantiegeld heb je de optie het volledig uit te betalen of om alleen het bovenwettelijk deel (8% over het loon boven Wml) uit te betalen.
Berekeningen
De volgende looncomponenten berekenen de ruimte aan loon die kan worden uitgeruild:
- 152.111.545 ET: Maximaal uit te ruilen loon NT
- 152.111.546 ET: Maximaal uit te ruilen loon BT
Er wordt maximaal tot het WML + vakantiegeld op het loon ingehouden. De totale inhouding op het loon zal niet meer zijn dan 30% van het ET-loon.
De volgende looncomponenten berekenen de bruto inhouding:
- 152.111.107 Inhouding huisvesting (ET bruto)
- 152.111.108 Inhouding reiskosten (ET bruto)
De uitruil vindt ook in deze volgorde plaats. Eerst huisvesting, daarna reiskosten.
Uitbetaling/vergoeding
Uitbetaling onbelaste vergoeding algemeen
De volgende looncomponenten betalen de onbelaste vergoeding uit aan de medewerker:
- 152.118.031 Vergoeding huisvestingskosten (ET)
- 152.118.034 Reiskostenvergoeding (ET)
Uitbetaling vergoeding reiskosten
Voor de vergoedingen van reiskosten geldt dat er niet méér wordt vergoed dan er bruto wordt uitgeruild. Wil je het ingevoerde bedrag wél altijd volledig vergoeden, activeer dan de volgende looncomponent en zet daarin parameter ‘Berekenen’ op het gewenste niveau op Ja:
- 152.118.029 Reiskostenvergoeding (niet uitgeruild ET)
Levensonderhoud
Vanaf 2026 mag je geen levensonderhoud uitruilen. Je mag het nog wel inhouden, maar alleen netto.
Huisvestingskosten
In geval van huisvestingskosten werkt het iets anders. Daar kan je de kosten vergoeden of zelf de factuur betalen.
Als het bedrag van de factuur of de vergoeding hoger is dan de bruto uitruil dan vindt er een inhouding plaats op het nettoloon door looncomponent 152.118.128 ‘Inhouding huisvesting (ET netto)’.
Bij huisvesting via factuur is het mogelijk om het ingevoerde bedrag als onbelaste vergoeding door LC 152.118.031 ‘Huisvesting onbelaste vergoeding factuur (ET)’ (standaard niet actief) in het bruto-netto traject te tonen, welke dan direct onbelast door LC 152.118.125 ‘Huisvesting onbelaste inhouding factuur (ET)’ wordt ingehouden. Daarnaast kan je deze inhoudingscomponent ook koppelen aan een extra bankrekening als je het bedrag via de strook op de bankrekening van de verhuurder wil storten.
In verband met de wet WAS mag je de huisvestingskosten tot maximaal 25% van het bruto WML inhouden bij de medewerker. Deze extra korting op het netto equivalent van het minimumloon berekent Profit via looncomponent:
- 152.119.543 WAS: Korting ivm inhouding huisvesting (ET).
Let op:
Iedere looncomponent heeft een toelichting waarin de werking van de looncomponent staat uitgelegd. Raadpleeg deze altijd op het tabblad Toelichting in de eigenschappen van de looncomponent in de cao. Als je niet over de looncomponent beschikt, activeer je deze eerst.